세계 무역 살린 AI…빅테크 투자 꺾이면 한국도 흔들린다 [김주완의 글로벌머니 X파일]
간단 요약
- 세계 교역 증가분의 상당 부분이 AI 관련 상품, 반도체, 전력기기, 광물에서 나오고 있다고 밝혔다.
- 미국 빅테크의 AI 설비투자가 둔화하면 아시아 반도체, 파운드리, 전력기기, 구리 교역이 연쇄 타격을 받을 수 있다고 경고했다.
- 한국 수출 증가액의 약 79%가 반도체에서 나오는 등 AI 공급망 의존이 심화되며 집중 위험이 커졌다고 분석했다.
기간별 예측 흐름 리포트

세계 상품교역 증가세가 인공지능(AI) 관련 제품에 빠르게 집중되고 있다. 올해 1분기 AI 관련 상품의 달러 기준 교역액은 전년 동기보다 42% 늘었다. 하지만 나머지 상품은 7% 증가하는 데 그쳤다. 관세와 중동발 에너지 충격을 버텨낸 힘이 AI 투자였던 만큼 미국 빅테크의 설비투자가 꺾이면 반도체·전력기기·광물과 아시아 수출이 함께 둔화할 위험도 커졌다.
AI 교역 42%, 비AI는 7%
19일 세계무역기구(WTO)에 따르면 AI 관련 상품은 올해 1분기 세계 상품교역액의 약 19%를 차지했다. 반도체뿐 아니라 서버, 통신장비, 일부 산업 장비와 관련 부품이 포함된 범주다.
1분기 전체 교역 물량은 전년 동기보다 3.2%, 달러 기준 금액은 11% 증가했다. 품목별 차이는 컸다. 사무·통신장비 교역액은 44% 늘었다. AI 관련 기술 상품은 42% 증가했다. 반면 화학제품은 6%, 철강은 5%, 연료는 3% 감소했다.
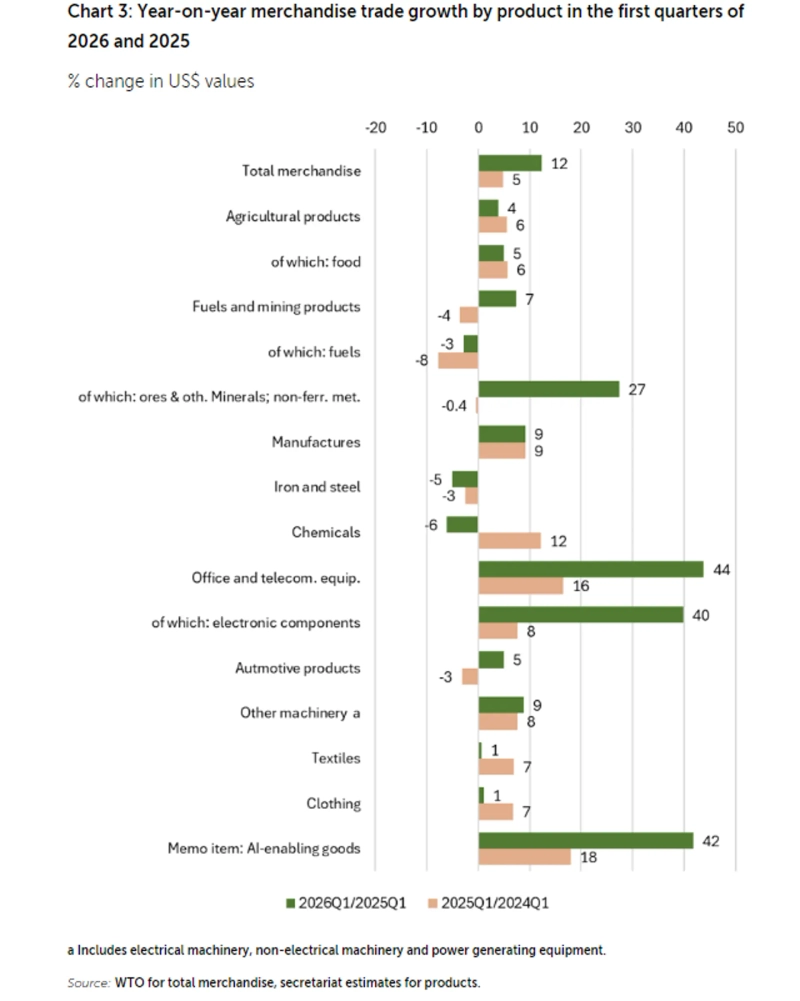
파이낸셜타임스(FT)에 따르면 응고지 오콘조이웨알라 WTO 사무총장은 "AI 교역이 관세와 세계무역을 둘러싼 다른 혼란의 충격을 가리고 있다"고 말했다. 지난해 세계 상품교역 물량은 4.6% 늘었는데 WTO는 증가분의 42%가 AI 관련 상품에서 나왔다고 추산했다. AI 투자 급증이 일시적인 1분기 현상만은 아니라는 의미다.
최근 선행지표도 같은 방향을 가리킨다. WTO가 지난 9일 발표한 상품무역지표는 102.0으로 장기 추세선인 100을 웃돌았다. 전자부품 지수는 104.9, 수출주문은 103.5였지만 컨테이너 해운은 99.6에 머물렀다. 전 세계 상품이 고르게 회복된 것이 아니라 전자부품과 AI 설비가 전체 지표를 끌어올렸다는 뜻이다.
아시아는 생산, 북미 자본
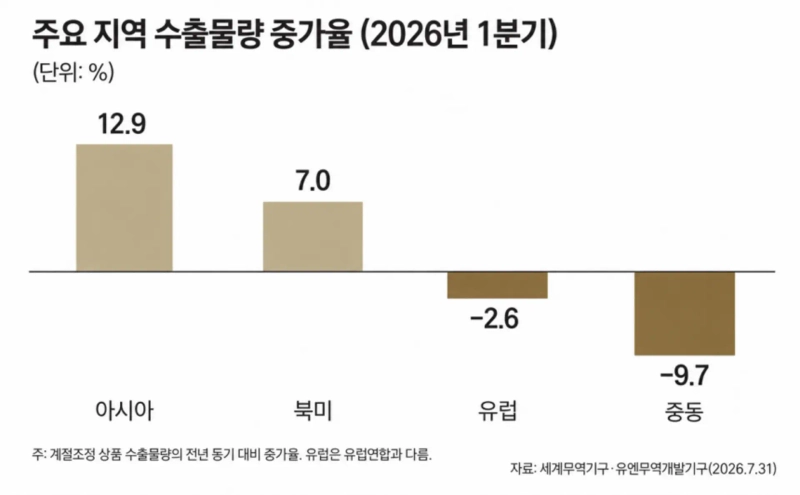
AI 무역의 지리적 쏠림도 뚜렷하다. 올해 1분기 아시아의 상품 수출 물량은 전년 동기보다 12.9%, 수입은 14.6% 늘었다. 중국뿐 아니라 한국·대만·싱가포르·태국을 오가는 AI 관련 부품의 역내 교역이 증가한 결과다. 같은 기간 유럽의 수출 물량은 2.6% 줄었다. 다만 유럽 수출 감소에는 지난해 금·의약품 선적이 앞당겨진 데 따른 기저효과도 작용했다.
FT에 따르면 아시아 지역은 지난해 세계 AI 관련 상품 교역의 60% 이상을 담당했다. 반면 AI 분야 벤처투자 자금의 76%는 북미에 집중됐다. 미국이 설계·자본과 최종 클라우드 수요를 맡고, 한국·대만을 중심으로 한 아시아가 반도체와 전자부품을 공급하는 분업이 강화된 셈이다.
오콘조이웨알라 사무총장은 반도체가 한 나라에서 설계되고 다른 나라에서 생산·패키징된 뒤 또 다른 나라에서 서버로 조립되는 과정을 설명하며 "무역이 없으면 컴퓨팅도 없다"고 말했다. 조세핀 테오 싱가포르 디지털개발정보부 장관은 "AI는 소수의 특권이 아니라 다수의 기회가 돼야 한다"고 했다. 성장 동력인 동시에 생산과 자본이 일부 지역에 집중되는 문제가 있다는 지적이다.
AI 공급망을 받치는 무역 규범은 기술보다 오래됐다. WTO의 정보기술협정은 AI 장비 상당수의 관세를 낮추고, 서비스·기술 표준·지식재산권 협정은 데이터와 기술의 이동을 뒷받침한다. 하지만 이 규칙들은 대규모언어모델과 AI 가속기가 등장하기 전에 만들어졌다. 반도체 수출통제와 각국의 현지 생산 요건이 확대되면 교역액은 늘어도 공급망 중복 투자와 비용은 더 커질 수 있다.
한국은 이런 글로벌 공급망 구조의 한가운데 있다. WTO 집계에서 한국의 1분기 명목 수출은 전년 동기보다 38.4% 늘어 세계 5대 수출 주체 가운데 증가율이 가장 높았다. AI 투자가 미국의 자본지출로 시작해 한국의 메모리와 대만의 파운드리, 아시아의 조립·물류를 거쳐 다시 미국 데이터센터로 돌아가는 순환 구조를 만든 것이다.
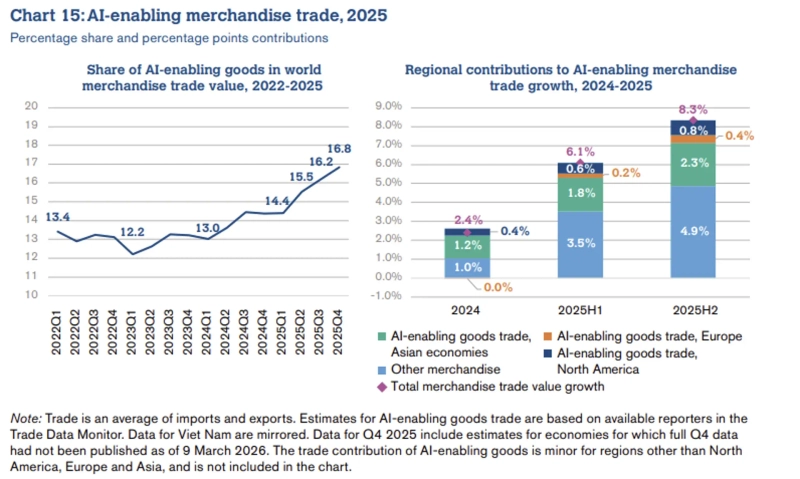
WTO 『Global Trade Outlook and Statistics』 2026년 3월 보고서. 세계교역에서 커지는 AI 상품 비중…아시아가 증가세 주도 WTO 제공
빅테크 설비투자 7300억달러
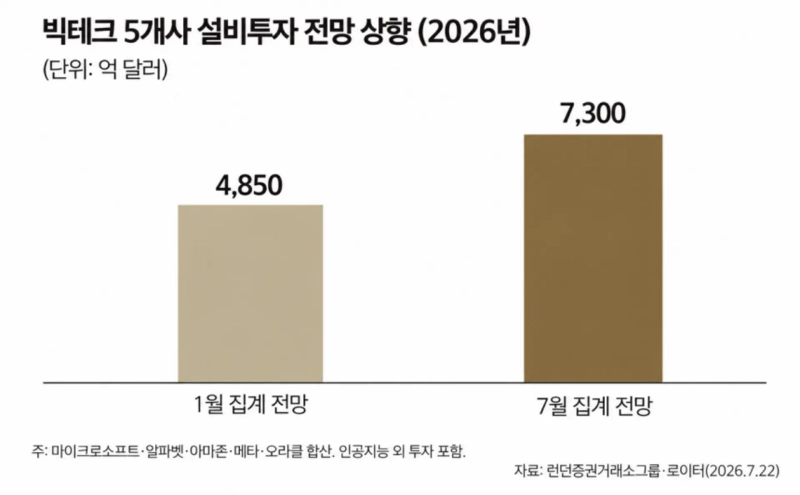
세계무역을 떠받치는 돈은 미국 빅테크의 자본지출에서 나온다. LSEG가 집계한 마이크로소프트·알파벳·아마존·메타·오라클의 올해 설비투자 전망치는 지난 1월 4850억달러에서 7월 7300억달러로 높아졌다. 기업들이 AI 투자액을 따로 공개하지 않아 전체 설비투자를 합산한 수치지만 데이터센터와 서버, 네트워크 투자의 상당 부분은 AI 수요와 연결돼 있다.
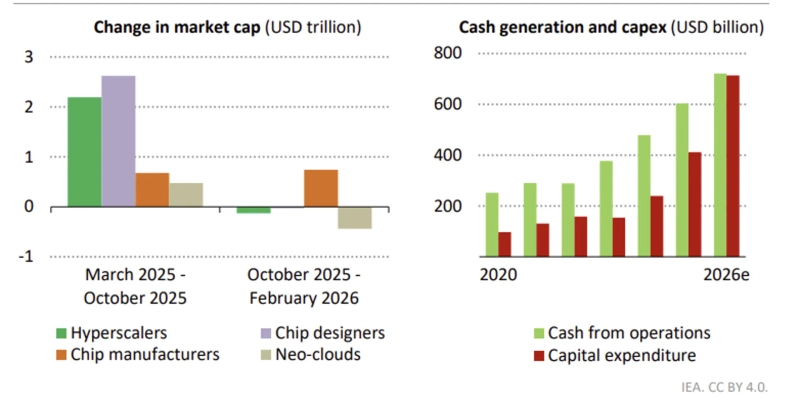
투자 속도는 현금창출력보다 빨랐다. LSEG 전망대로라면 이들 5개사는 2027년 설비투자액이 잉여현금흐름을 웃돈다. 2025년부터 2027년까지 영업현금흐름이 1달러 늘어날 때 설비투자는 1.57달러 증가한다. 데이비드 러셀 트레이드스테이션 시장전략 책임자는 "기업은 돈을 벌기 위해 존재하지, 쓰기 위해 존재하지 않는다"고 지적했다.
아직 관련 수요가 꺾였다는 확실한 증거는 없다는 분석도 있다. 아마존은 올해 설비투자 계획을 2200억달러로 10% 높였다. 2분기 아마존웹서비스(AWS) 매출은 422억달러로 37% 증가했고, 수주 잔액은 직전 분기 3640억달러에서 4960억달러로 늘었다. 앤디 재시 아마존 최고경영자(CEO)는 "AWS는 폭발적으로 성장하고 있다"며 "2200억달러를 써도 올해 수요를 모두 맞출 수 없다"고 말했다.
알파벳도 올해 설비투자 전망을 1950억~2050억달러로 높였다. 2분기 구글클라우드 매출은 248억달러로 82% 증가했다. 아나트 아슈케나지 최고재무책임자(CFO)는 "수요가 여전히 투자를 앞선다"고 설명했다.
현금흐름에서 영향을 줬다. 아마존의 최근 12개월 잉여현금흐름은 1년 전 182억달러 흑자에서 76억달러 적자로 바뀌었다. 알파벳도 2분기 59억달러의 마이너스 잉여현금흐름을 기록했다. 토머스 몬테이로 인베스팅닷컴 애널리스트는 "자본에는 다시 실제 비용이 생겼고 오차 범위는 매 분기 줄고 있다"고 말했다.
브리지워터는 알파벳·아마존·메타·마이크로소프트의 올해 AI 인프라 투자를 6500억달러로 추산했다. 지난해 4100억달러보다 59% 많다. 이 수치는 5개사의 전체 설비투자를 합친 LSEG 전망과 범위가 다르다. 그레그 젠슨 브리지워터 공동 최고투자책임자(CIO)는 AI 투자 경쟁이 "더 위험한 단계"에 들어섰다고 평가했다. 외부 자본 의존도가 커진 상황에서 예상 수익이 낮아지면 투자와 금융시장이 함께 흔들릴 수 있다는 이유다.
전력·광물도 같은 사이클
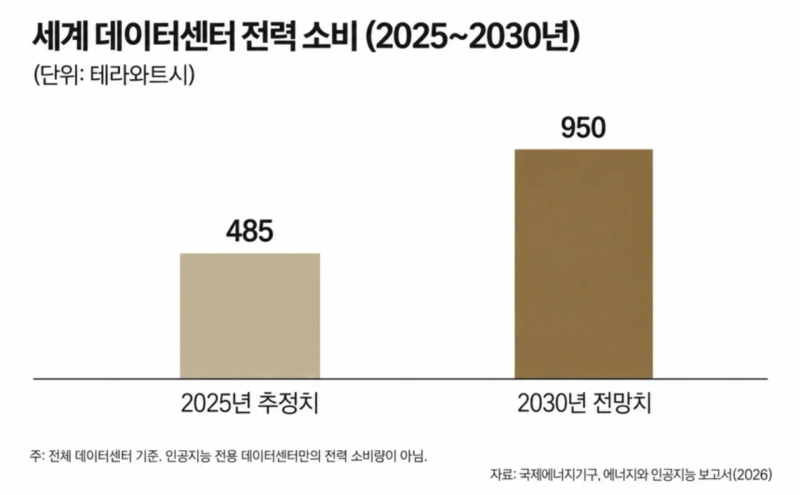
AI 교역은 반도체에서 끝나지 않는다. 국제에너지기구(IEA)는 세계 데이터센터 전력 소비량이 지난해 485TWh에서 2030년 950TWh로 두 배 가까이 늘어날 것으로 전망했다. 같은 기간 AI 전용 데이터센터의 소비량은 세 배로 증가한다. 2030년 데이터센터가 세계 전력 수요에서 차지하는 비중은 약 3%다.
서버가 사용하는 전력도 빠르게 늘고 있다. IEA에 따르면 AI 서버의 전력 밀도는 2020~2025년 11배 높아졌고 2027년까지 다시 네 배 증가할 전망이다. 2027년 첨단 데이터센터의 서버 랙 하나가 최대 부하 상태에서 65가구와 맞먹는 전력을 요구할 수 있다. 변압기·전력반도체·전선·배터리와 송전망이 AI 공급망에 편입되는 이유다.
파티 비롤 IEA 사무총장은 "전력 수요는 전체 에너지 수요보다 세 배 빠르게 늘어난다"며 올해 세계 에너지 투자의 61%가 전력 부문으로 향했다고 밝혔다. 다만 송전망 부족과 높은 전기요금은 데이터센터 증설 속도를 낮출 수 있다고 경고했다.
광물 수요도 연결돼 있다. 올해 1분기 광석·광물 교역액은 27% 증가했고 금·은을 제외한 금속·광물 가격은 32% 올랐다. 이 숫자를 모두 AI 수요로 돌릴 수는 없다. 금과 구리 가격, 중동발 공급 충격도 함께 작용했다. 다만 서버와 송전망, 냉각설비를 동시에 늘리는 투자가 구리와 전기기기 교역을 밀어 올리는 경로는 분명해졌다.
투자 둔화 땐 아시아부터 타격
WTO는 올해 세계 상품교역 물량이 기본 시나리오에서 1.9% 늘어날 것으로 전망했다. AI 투자가 강하게 이어지면 증가율은 0.5%포인트 높아질 수 있다. 반대로 중동 전쟁으로 에너지 가격이 높게 유지되면 0.5%포인트 낮아질 수 있다. 전망치상 AI 투자 효과와 에너지 충격의 크기가 비슷하다.
AI 설비투자가 둔화하면 충격은 여러 단계를 거친다. 빅테크가 데이터센터 예산을 줄이면 AI 가속기와 고대역폭메모리(HBM) 주문이 먼저 조정된다. 이어 파운드리·패키징·서버 조립과 아시아 역내 부품 교역이 줄고, 항공화물·전력기기·구리 주문과 데이터센터 금융으로 영향이 번진다. AI가 세계무역을 끌어올린 경로가 반대로 작동하는 것이다.
오콘조이웨알라 사무총장은 "AI 투자가 거품으로 드러날 경우 현재의 교역 증가세를 지속하기 어렵다"고 경고했다. IEA도 데이터센터 투자가 기업 대차대조표만으로 감당하기 어려운 규모가 됐으며, 향후 건설 속도가 자본시장 심리와 투자수익 기대에 민감해질 것이라고 분석했다.
다만 당장 급격한 위축을 기본 시나리오로 볼 근거도 부족하다는 주장도 있다. 미국 반도체산업협회(SIA)에 따르면 지난 7월 세계 반도체 매출은 1468억달러로 전년 동월보다 135.1% 증가했다. 존 뉴퍼 SIA 회장은 "7개월 만에 연간 글로벌 매출 최고치를 넘어섰다"고 말했다. 월별 매출도 17개월 연속 증가했다.
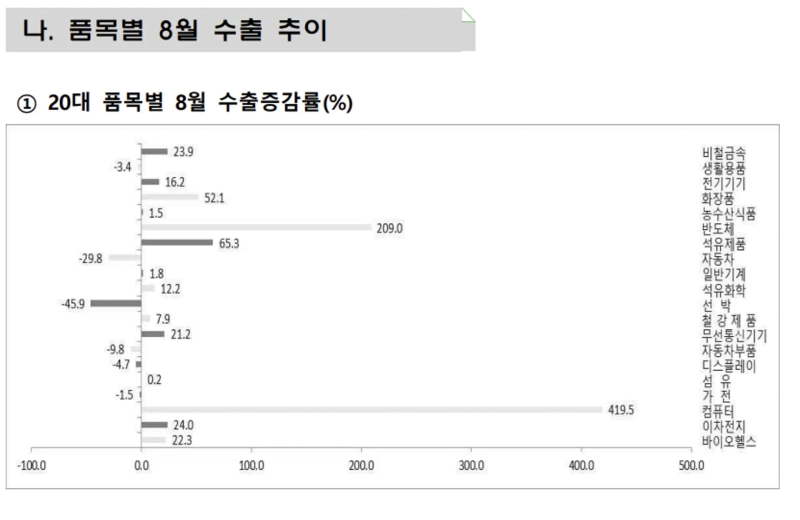
한국에는 기회와 집중 위험이 동시에 커졌다는 분석이 나온다. 산업통상부에 따르면 지난 8월 수출은 982억5000만달러로 전년 동월보다 68.7% 늘었다. 이 가운데 반도체가 466억5000만달러로 209% 증가했다. 한 품목이 전체 수출의 47.5%를 차지했다.
반도체를 제외한 수출도 약 20% 늘었지만, 전체 수출 증가액의 약 79%는 반도체에서 나왔다. 수출 호조의 저변이 넓어졌지만 증가분의 반도체 집중도도 높아진 셈이다.
김주완 기자 kjwan@hankyung.com

한경닷컴 뉴스룸
hankyung@bloomingbit.io한국경제 뉴스입니다.