"삼전·하닉 80% 담았는데 어쩌죠?"…목표주가만 믿었다간
간단 요약
- 삼성전자와 SK하이닉스의 증권가 평균 목표주가가 현 주가보다 각각 80.5%, 78.5% 높다고 밝혔다.
- 전문가들은 삼성전자 30만~32만원, SK하이닉스 220만~240만원을 비중 축소 구간으로 제시하며 두 종목 합산 비중을 30~40%로 낮춰야 한다고 조언했다.
- 두 종목 합산 비중이 70~80%에 달하면 하락장에서 계좌 손실이 커질 수 있어 반도체 연관 종목 쏠림이 분산으로 보기 어렵다고 지적했다.
기간별 예측 흐름 리포트

증권가 평균 목표가, 현 주가보다 삼성전자 80.5%·SK하이닉스 78.5% 높아
전문가 "두 종목 합산 비중 30~40%로 낮춰야…관련주 이동도 분산 아냐"
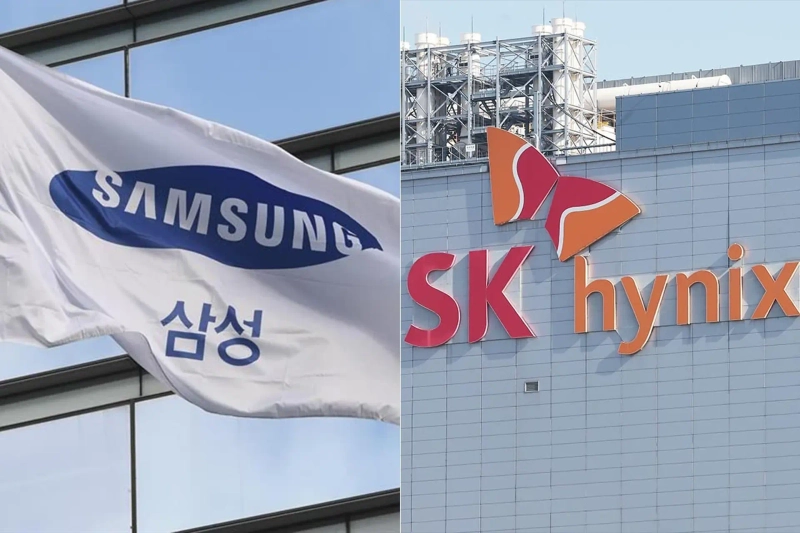
삼성전자와 SK하이닉스에 증권가의 장밋빛 전망이 쏟아지고 있다. 평균 목표주가는 현 주가보다 약 80% 높다. 하지만 증권사별 전망 차이가 큰 만큼 목표가격만 보고 투자금을 두 종목에 집중하는 것은 주의해야 한다는 지적이 나온다.
3일 한경 에픽AI가 최근 150일 동안 나온 증권사 보고서를 분석한 결과 삼성전자 평균 목표주가는 49만8125원으로 집계됐다. 지난 2일 종가인 27만6000원보다 80.5% 높은 수준이다. 삼성전자 보고서 24건 가운데 투자의견은 매수 22건, 강력매수 1건, 중립 1건이었다. 목표주가 중앙값은 50만원이었다.
증권사별 전망에는 상당한 차이가 있었다. 한국투자증권이 65만원으로 가장 높은 목표주가를 제시했다. 유안타증권은 63만원, SK증권은 61만원, KB증권은 60만원을 제시했다. 반면 BNK투자증권은 투자의견을 중립으로 낮추고 목표주가를 27만원으로 잡았다. 최고 전망과 최저 전망의 차이가 38만원에 달한다.
SK하이닉스도 비슷했다. 증권사 24곳이 제시한 평균 목표주가는 328만6250원이었다. 지난 2일 종가인 184만1000원보다 78.5% 높았다. 목표주가 중앙값은 330만원으로 나타났다.
한국투자증권은 SK하이닉스 목표주가를 470만원으로 제시했다. KB증권과 다올투자증권은 각각 420만원을 내놨다. 교보증권과 SK증권, IBK투자증권은 400만원을 제시했다. 가장 보수적인 전망은 BNK투자증권에서 나왔다. 목표주가는 148만원이었다. 한국투자증권 전망과 비교하면 322만원 차이다. 증권사별로 메모리 반도체 호황의 지속 기간과 환율, HBM 수익성 등을 다르게 판단한 결과다.
증권가가 두 회사의 추가 상승 가능성을 높게 보는 배경에는 인공지능(AI) 서버를 중심으로 급증한 HBM 수요가 있다. 범용 메모리 가격 상승과 HBM4 시장 확대도 실적 개선 요인으로 꼽힌다.
삼성전자는 HBM 경쟁력 회복 여부가 기업가치 재평가의 핵심으로 지목된다. SK하이닉스는 HBM 시장 지배력과 주주환원 정책이 주가를 뒷받침할 요인으로 평가된다.
위험 요인도 있다. 원화 강세가 이어지면 수출 대금을 원화로 환산한 실적이 감소할 수 있다. 삼성전자는 파운드리 사업의 적자와 가전·모바일 부문의 수익성 저하가 부담이다. SK하이닉스는 HBM4 품질과 해외 투자 확대에 대한 우려가 제기된다.
전문가들은 특정 목표주가보다 자신의 계좌에서 두 종목이 차지하는 비중을 먼저 확인해야 한다고 조언한다.
이권희 위즈웨이브 대표는 최근 유튜브 채널 '표영호tv'에서 삼성전자 30만~32만원과 SK하이닉스 220만~240만원을 비중 축소 구간으로 제시했다. 두 종목이 전체 계좌의 70~80%를 차지한다면 합산 비중을 30~40% 수준까지 낮추는 방안을 고려할 필요가 있다고 했다.
계좌 평가액이 1억원이고 두 종목의 평가액이 8000만원이라면 4000만~5000만원어치를 매도해야 합산 비중이 30~40%로 낮아진다. 매매 비용과 주가 변동을 제외한 단순 계산이다.
종목 쏠림은 하락장에서 계좌 전체의 손실을 키울 수 있다. 두 종목의 합산 비중이 80%인 상황에서 주가가 각각 10% 떨어지면 계좌 전체 수익률은 8% 하락한다. 합산 비중이 40%라면 같은 조건에서 계좌 손실률은 4%로 줄어든다.
보유 종목을 반도체 소재·부품·장비나 전력기기주로 바꾸는 것만으로는 충분한 분산이 이뤄졌다고 보기 어렵다. 해당 기업들도 AI 데이터센터 투자와 반도체 설비투자에 실적이 좌우될 수 있어서다.
이송렬 한경닷컴 기자 yisr0203@hankyung.com

한경닷컴 뉴스룸
hankyung@bloomingbit.io한국경제 뉴스입니다.