"삼성전자 더 떨어질 줄 알았는데"…주가 버틴 이유 있었다
간단 요약
- 삼성전자는 자사주 매입 종료와 메모리 반도체주 투자심리 악화에도 코스피와 SK하이닉스 대비 낙폭이 작았다고 전했다.
- 증권가는 3분기 실적과 내년 영업이익 증가, D램·낸드 판매가 상승, HBM4 평균판매단가(ASP) 상승 등을 근거로 실적 개선과 주가 상승 여력이 크다고 밝혔다.
- 다만 반도체 ETF 7종 리밸런싱, 기계적 매도 물량 가능성, 추가 자사주 매입 시기와 형태, 주주환원 재원 110조원·현금배당·자사주 소각 등이 주가 변동성 변수라고 전했다.
기간별 예측 흐름 리포트

삼전, 자사주 매입 없는 첫날 '선방'…단기 변동성 주의
1% 하락…3분기 실적발표 앞두고 관망세
하루 5000억 매수 주체 공백에도
코스피·하이닉스보다 낙폭 작아
판가 상승에 3분기 호실적 전망
반도체 ETF 7종 리밸런싱 등 변수
코스피지수가 2% 가까이 급락한 가운데 삼성전자는 1%대 하락하는 데 그쳤다. 자사주 매입이 종료되며 하루평균 5000억원 넘게 삼성전자를 사들이던 매수 주체가 사라졌지만 3분기 실적 발표를 앞두고 기대와 관망세가 맞물리며 낙폭이 제한된 것으로 풀이된다. 다만 자사주 매입 종료에 상장지수펀드(ETF) 리밸런싱까지 겹쳐 당분간 주가 변동성이 커질 수 있다는 전망도 나온다.
자사주 매입 종료
7일 유가증권시장에서 삼성전자는 전날보다 1.29% 하락한 26만8500원에 거래를 마쳤다. 코스피지수가 1.98% 내려 6803.90으로, 코스닥지수가 2.24% 급락해 898.43으로 밀린 가운데 삼성전자도 하락을 피하지 못했다.
간밤 미국 증시에서 SK하이닉스 미국주식예탁증서(ADR)가 6.39%, 마이크론이 1.37% 하락해 메모리 반도체주 투자심리가 악화한 데다 이날 삼성전자가 자사주를 매입하지 않자 매도 우위가 나타났다.
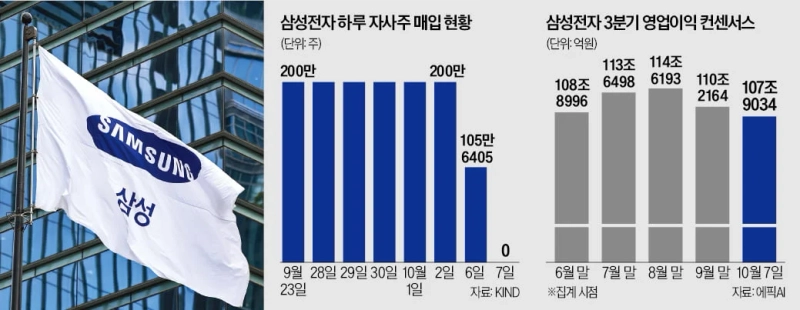
삼성전자는 지난 8월 24일 시작한 15조원 규모의 임직원 보상용 자사주 매입을 이달 6일 마무리했다. 자사주 매입이 종료되며 시장에서는 매일 5000억원어치 이상을 순매수하던 주체가 사라진 것이다. 7일 유가증권시장에서 외국인 투자자는 삼성전자를 240억원어치 순매도했다.
하지만 이날 삼성전자의 하락폭은 코스피지수(-1.98%), SK하이닉스(-2.82%)에 비해선 양호한 편이었다. 간밤 미국 증시의 급락이 주로 SK하이닉스 ADR에서 발생한 데다 8일 삼성전자의 3분기 실적 발표를 앞두고 관망세가 나타났다.
증권가에선 대체로 삼성전자의 3분기 실적을 양호하게 평가하고 있다. 메리츠증권은 이날 보고서에서 삼성전자의 3분기 영업이익을 106조1000억원으로 추정했다. 최근 시장 기대치가 104조원대로 낮아졌는데, 이보다는 소폭 많을 것으로 내다봤다. 김선우 메리츠증권 연구원은 "D램과 낸드 출하량은 추정치를 소폭 밑돌겠지만 판매가가 전 분기 대비 20% 상승하며 실적 개선을 이끌 것"이라고 전망했다.
굳건한 실적 믿음
내년 실적에 대한 기대는 더욱 높아지고 있다. 메리츠증권은 내년 삼성전자 영업이익을 632조원으로 전망했다. 기존 전망치(562조원)보다 13% 높였다. 김 연구원은 "모바일 메모리 판매가는 내년 1분기부터 전 분기 대비 50% 이상 상향될 전망"이라며 "주요 고객은 내년 20주년 플래그십 스마트폰을 제작하는 상황에서 판매가 폭등을 감내해야 할 것"이라고 강조했다. 주요 고객은 내년 아이폰 출시 20주년을 맞이하는 애플로 해석된다.
KB증권은 내년 삼성전자의 고대역폭메모리(HBM) 가격 상승률을 100%(두 배)로 제시했다. 김동원 KB증권 리서치본부장은 "삼성전자 HBM4는 D램 3사 중 가격이 가장 높은 수준에서 체결될 가능성이 높아 평균판매단가(ASP) 상승을 견인할 것"이라며 "삼성전자의 HBM4 매출 비중은 올해 40%에서 내년 80%로 높아질 것"이라고 예상했다.
이런 실적 증가세를 감안하면 삼성전자의 주가 상승 여력은 여전하다는 게 증권가의 분석이다. 한동희 SK증권 연구원은 전날 "삼성전자 주가는 현저한 저평가 상태"라며 목표주가를 61만원으로 제시했다.
다만 실적 발표 이후 삼성전자의 주가 변동성이 커질 수 있다는 우려도 나온다. 골드만삭스는 전날 보고서에서 총운용자산(AUM)이 약 19조원에 달하는 반도체 ETF 7종이 실적 발표일인 8일 동시에 리밸런싱에 나서는 점을 주목했다. 삼성전자의 ETF 내 편입 비중이 상한선에 가까워 기계적 매도 물량이 나올 수 있다는 것이다. 변수는 추가로 진행될 자사주 매입이 언제, 어떤 형태로 가시화하느냐다. KB증권은 최근 3년(2024~2026년) 주주환원 잔여 재원을 110조원으로 가정할 경우 현금배당 70조~80조원과 자사주 소각 30조~40조원 규모의 환원이 가능할 것으로 예상했다.
강진규 기자 josep@hankyung.com

한경닷컴 뉴스룸
hankyung@bloomingbit.io한국경제 뉴스입니다.