[단독] 다시 논란된 해외 ETF 과세…증권가 "수천억 환급해야하나" 긴장
간단 요약
- 미국 고배당 ETF의 자본환급(ROC)을 둘러싼 과세 논란으로 투자자들이 국세청에 경정청구를 제기하며 향후 세금 환급 가능성에 관심이 쏠리고 있다고 전했다.
- 재정경제부의 유권해석 이후 ROC 비과세 해석이 확산되자 증권사는 공동으로 로펌 선임 등 대응에 나서며 미국 커버드콜 ETF 전반의 과세 체계 변화 가능성에 촉각을 곤두세우고 있다고 밝혔다.
- 과세당국이 경정청구를 수용해 ROC를 배당소득세 대신 양도소득세로 전환할 경우 세율 차이로 투자자별 유불리가 발생하는 등 서학개미 전반에 상당한 파장이 예상된다고 전했다.
기간별 예측 흐름 리포트

수천억대 '美 ETF 분배금' 과세 논란
"원금 돌려받는데도 세금 떼가"
뿔난 투자자들 집단 이의 제기
서학개미들이 증권사의 미국 고배당 커버드콜 상장지수펀드(ETF) 분배금 과세 방식에 문제가 있다며 세정당국에 집단으로 이의를 제기했다. 미국 세법에서 비과세하는 항목을 국내 증권사는 과세 대상으로 두고 있다는 이유에서다.
5일 금융투자업계에 따르면 최근 미국 ETF 투자자들은 '증권사들이 미국 고배당 ETF 배당소득세를 과도하게 책정했다'며 국세청에 경정청구(초과 납부한 세금의 환급을 요청하는 것)를 냈다.
투자자들이 문제 삼은 것은 '자본환급'(ROC)이다. ROC는 ETF 운용사가 지급하는 분배금 중 운용수익이 아니라 투자원금 일부를 돌려주는 것으로 미국 세법에만 있는 개념이다. 미국에선 분배금 중 ROC에는 과세하지 않지만 국내 증권사는 국세청 유권해석대로 ROC도 과세 대상 소득으로 보고 배당소득세를 원천징수하고 있다.
하지만 지난 6월 재정경제부가 '자본 감소로 인해 주주가 취득한 금전은 ETF 취득가액 초과분에 한해서만 의제배당으로 봐야 한다'는 유권해석을 하면서 상황이 달라졌다. 재경부는 정확한 사실 판단은 과세관청 등이 내려야 한다는 단서를 달았지만, 투자자들은 '취득가액을 넘지 않는 ROC는 비과세해야 한다'는 뜻으로 해석했다. 증권업계에선 경정청구 결과에 따라 미국 고배당 ETF 세금 계산 방식이 크게 달라질 수 있다는 관측이 나온다.
초고배당 커버드콜 '美 일드맥스 ETF' 과세 논란
과세당국 경정청구 결과 주목…증권사, 로펌 선임 등 대응책 고심
증권업계가 자본환급(ROC·Return Of Capital)에 대한 세제 당국의 판단에 예의주시하는 이유는 미국 상장지수펀드(ETF) 전반의 과세체계에 상당한 영향을 미칠 수 있어서다. ROC가 미국 ETF 분배금에서 차지하는 비중이 크기 때문이다. 일부 커버드콜 ETF에선 분배금에서 ROC의 비중이 100%에 육박할 정도다. 업계에서는 국내 투자자들이 미국 고배당 ETF에 투자해 올 한해 받은 분배금 중에서 ROC로 수령한 금액이 수천억원에 이른다는 분석이 나온다. 증권업계에선 공동으로 로펌을 선임하는 등 대응책을 검토하고 있는 것으로 알려졌다.
초고배당 ETF에서 시작된 과세 논란
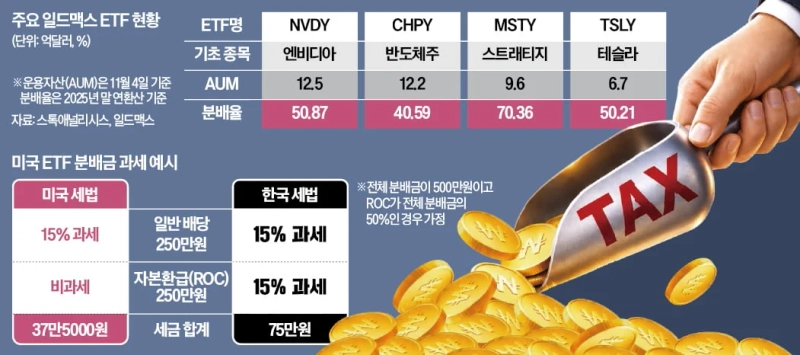
이번 경정청구를 주도하고 있는 것은 국내 '일드맥스(YieldMax) ETF' 투자자들이다. 일드맥스 ETF는 미국 자산운용사인 타이달이 운용하는 초고배당 커버드콜 ETF 상품이다. 테슬라, 스트래티지 등을 기초자산으로 삼은 뒤 공격적인 옵션 운용 전략을 통해 높은 분배금을 제공해 국내에서도 인기를 끌었다. 실제로 2025년 말 기준 이 회사의 '일드맥스 엔비디아 옵션 인컴 전략 ETF'(NVDY)의 연환산 분배율은 50.87%에 달했다. '일드맥스 스트래티지 옵션 인컴 전략 ETF'(MSTY)의 경우에는 70.36%나 됐다.
일드맥스 ETF같은 고배당 커버드콜 상품에선 ROC가 분배금에서 차지하는 비중이 크다. 보통 커버드콜 ETF는 매주 혹은 매월마다 투자자들에게 분배금을 지급한다. 그러나 미국 세법상 배당가능이익은 연말 결산을 거쳐 최종 확정된다. 미국에선 만약 연중 지급한 분배금이 세법상 이익보다 많았던 것으로 확인되면 그 초과분을 투자금 반환분(ROC)으로 분류한다.
미국에선 ROC를 비과세 처리한다. ROC는 이미 납입한 금액을 반환한 성격이기 때문에 배당소득세로는 과세하지 않고 향후 커버드콜 ETF를 매도할 때 양도차익에 한꺼번에 반영하는 방식을 써야 한다는 것이다. 한국 주식의 감액배당엔 배당소득세를 물리지 않는 것과 비슷한 원리다.
한국과 미국 세법 달라 업계 혼란
문제는 이 ROC라는 개념이 한국에는 없다는 점이다. 한국은 미국 ETF에서 발생한 분배금에 15%의 세율로 배당소득세를 원천징수한다. 국세청 역시 이같은 점을 고려해 지난해 ROC는 배당소득세로 과세해야 한다는 의견을 냈다. 증권사들이 ROC도 포함해 배당소득세를 부과해온 배경이다.
투자자들은 이후 재정경제부에 찾아가 유권해석을 내달라고 요청했다고 한다. 재경부는 올해 6월 '자본 감소로 주주가 취득하는 금전은 해당 ETF를 취득하기 위해 사용한 금액의 초과분에 한해 의제배당 과세가 가능하다'는 해석을 냈다. 문제는 이 '자본 감소'를 무엇으로 봐야할지에 대해 투자자와 증권업계 간 의견이 갈린다는 점이다. 투자자 측에선 이를 ROC로 해석할 수 있다는 입장이다.
일드맥스 투자자 측 사정에 밝은 한 관계자는 "ROC를 자본금 환급이라고 볼 수 있는 근거나 증명 자료를 다 준비해놓은 상황"이라며 "세무당국 입장에서도 경정청구를 거절할 이유는 없다"고 설명했다.
반면 증권업계에선 재경부가 언급한 '자본 감소'를 그대로 ROC로 볼 수 있을지는 지켜봐야 한다는 의견이 나온다. 한 증권업계 관계자는 "ROC처럼 '투자 원본을 돌려준다'는 개념은 한국 세법엔 없다"며 "우리 세법상 '자본의 감소'가 ROC에 해당하는지는 추가로 따져봐야 하는 부분"이라고 했다.
미국 커버드콜 ETF 투자자에 파장 커
증권업계에선 과세당국이 어떤 결론을 내리느냐에 따라 시장에 미치는 영향이 클 것이라는 관측이 나온다. 한 공인회계사는 "이번에 ROC 과세 문제가 불거진 것도 결국은 미국 커버드콜 ETF 투자자가 급증하고 있는 흐름과 관련이 깊다"며 "ROC는 커버드콜 상품뿐 아니라 미국 ETF 전반에 있는 개념이라 서학개미의 분배금 관련 세금에 끼칠 영향이 크다"고 설명했다.
특히 과세당국이 경정청구를 수용할 경우 업계 파장이 클 전망이다. 시장에선 이 경우 ROC를 배당소득세 과세하는 대신 양도소득세로 처리할 공산이 크다는 해석이 나온다. 다만 이 경우 투자자별로 유불리가 다를 수 있다. 배당소득세는 기본 15%인 반면 양도소득세는 20%기 때문이다.
한 투자업계 관계자는 "45%의 배당소득세를 내야 하는 금융소득종합과세 대상자의 경우엔 양도세로 전환되는 것이 유리할 수 있다"면서도 "일반 투자자들은 5%포인트의 세금을 더 내야 할 수 있다"고 했다.
심우일 기자

한경닷컴 뉴스룸
hankyung@bloomingbit.io한국경제 뉴스입니다.