AI 거품 공포에 흔들리는 美 증시…中, 물가·수출 성적표에 촉각
간단 요약
- 미국 증시는 소비자물가지수(CPI), 생산자물가지수(PPI), Fed의 추가 긴축 가능성과 AI 관련주의 고평가 논란이 핵심 변수라고 전했다.
- 10일 발표되는 코어위브 실적에서 현금 소진, 차입 부담, 자금조달 계획과 투자 일정이 AI 인프라 투자와 AI 관련주 투자심리에 영향을 줄 전망이라고 밝혔다.
- 중국 증시는 CPI, PPI, 수출입·무역수지 지표, 수출주 투자심리, 원자재와 중간재 수요, 위안화 환율과 외환시장 유동성이 주요 변수라고 전했다.
기간별 예측 흐름 리포트

코어위브 실적·中 수출 지표에 쏠린 눈
美 물가 쇼크냐 AI 반등이냐
中 수출 성적표까지 숨죽인 글로벌 증시
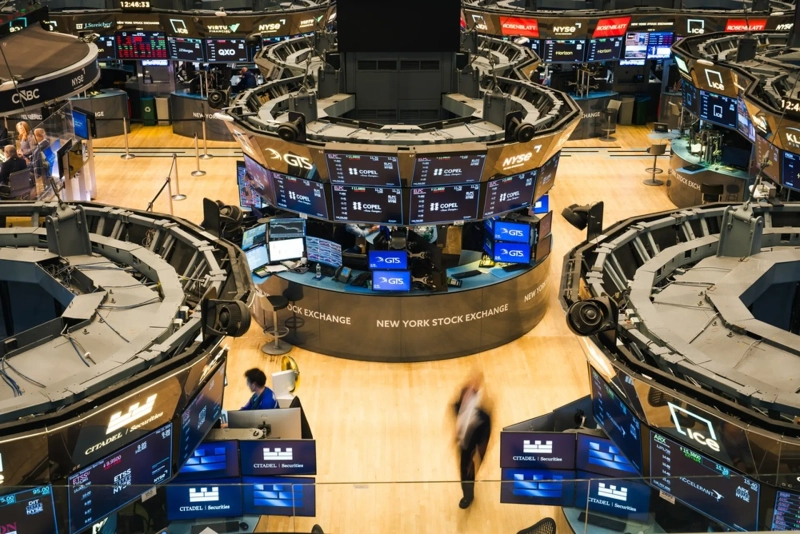
이번 주(9~13일) 미국 뉴욕증시와 중국 상하이증시는 양국의 주요 경제지표 발표에 따라 변동성이 커질 전망이다. 뉴욕증시는 미국의 소비자물가지수(CPI)와 인공지능(AI) 인프라 기업 코어위브의 실적이 핵심 변수다. 상하이증시는 중국의 물가와 수출입 지표를 통해 내수 회복과 대외 수요의 흐름을 확인할 것으로 예상된다.
뉴욕증시는 4주 연속 하락한 스탠더드앤드푸어스(S&P)500지수와 기술적 조정 국면에 진입한 나스닥지수의 반등 여부가 관심사다. AI 관련주의 고평가 논란이 이어지는 가운데 미국의 인플레이션 압력이 예상보다 강하게 나타나면 기술주에 추가적인 매도 압력이 가해질 수 있다.
시장의 시선은 10일 발표 예정인 미국의 10월 CPI에 쏠려 있다. 시장에서는 전체 CPI와 식품·에너지를 제외한 근원 CPI가 모두 전월 대비 0.3% 상승했을 것으로 예상하고 있다. 지난주 발표된 고용지표에서 미국 노동시장의 견조한 흐름이 확인된 만큼 물가 상승세가 예상보다 강하면 미국 중앙은행(Fed)의 추가 긴축 가능성이 부각될 수 있다.
13일에는 10월 생산자물가지수(PPI)가 공개된다. 시장 예상치는 전체 PPI가 전월 대비 0.4%, 근원 PPI는 0.3% 상승하는 것이다. PPI의 일부 항목은 Fed가 선호하는 개인소비지출(PCE) 가격지수 산출에 활용돼 향후 통화정책을 가늠하는 데 중요한 지표로 꼽힌다.
AI 인프라 투자 열풍의 지속 가능성을 판단할 코어위브의 올 3분기 실적도 10일 장 마감 후 공개된다. 투자자들은 매출 증가보다 막대한 설비투자에 따른 현금 소진과 차입 부담에 주목하고 있다.
민주당의 미국 중간선거 승리 이후 데이터센터 규제 강화 가능성까지 제기되면서 신규 시설 건설과 전력 확보에 대한 불확실성도 커졌다. 코어위브 경영진이 실적 발표에서 자금조달 계획과 투자 일정에 어떤 설명을 내놓을지가 AI 관련주의 투자심리에 영향을 줄 전망이다.
상하이증시는 9일 발표되는 중국의 10월 CPI와 PPI, 10일 공개가 예상되는 수출입·무역수지 지표가 주요 변수다. 내수 회복 속도와 제조업의 가격 상승 압력, 수출 증가세를 동시에 확인할 수 있는 한 주다.
시장에서는 올 10월 CPI 상승률이 0.8%로 둔화한 데비해 PPI 상승률은 5.2~5.3%로 높아졌을 것이라고 예상하고 있다. 소비자물가 상승세가 약해지는 가운데 생산자물가 상승세가 이어질 경우 기업의 비용 부담과 소비 회복 속도가 증시의 주요 쟁점으로 떠오를 전망이다.
10일 발표되는 무역지표도 주목된다. 올 9월 중국의 달러 기준 수출 증가율은 전년 동기 대비 36.3%, 수입 증가율은 31%를 기록했다. 10월에도 수출 증가세가 유지될지가 관심사다. 수출이 예상보다 부진하면 수출주 투자심리에 부담을 줄 수 있다. 반대로 수입 증가세가 유지되면 중국 내 원자재와 중간재 수요를 판단하는 참고 지표가 될 전망이다.
중국 인민은행의 유동성 관리도 변수다. 인민은행은 오는 15일부터 금융사의 외화예금 지급준비율을 기존 4%에서 6%로 인상하기로 했다. 위안화 환율과 외환시장 유동성에 미칠 영향을 놓고 투자자들의 관심이 이어질 전망이다.
베이징=김은정 특파원 kej@hankyung.com

한경닷컴 뉴스룸
hankyung@bloomingbit.io한국경제 뉴스입니다.