삼성전자·SK하이닉스, 한 주 새 17%·24%↓…실적 고점 우려
간단 요약
- 삼성전자와 SK하이닉스 주가가 한 주 만에 각각 17%, 24% 넘게 하락했다고 전했다.
- 메모리 수요 둔화, D램 계약가격 상승률 둔화, 중국 업체의 생산 확대와 원화 강세가 향후 이익에 부담 요인이라고 분석했다.
- HBM 시장 경쟁 심화로 SK하이닉스 HBM 영업이익률 전망이 80%에서 60%로 낮아지고, 증권사 간 SK하이닉스 목표주가 격차가 크다고 밝혔다.
기간별 예측 흐름 리포트

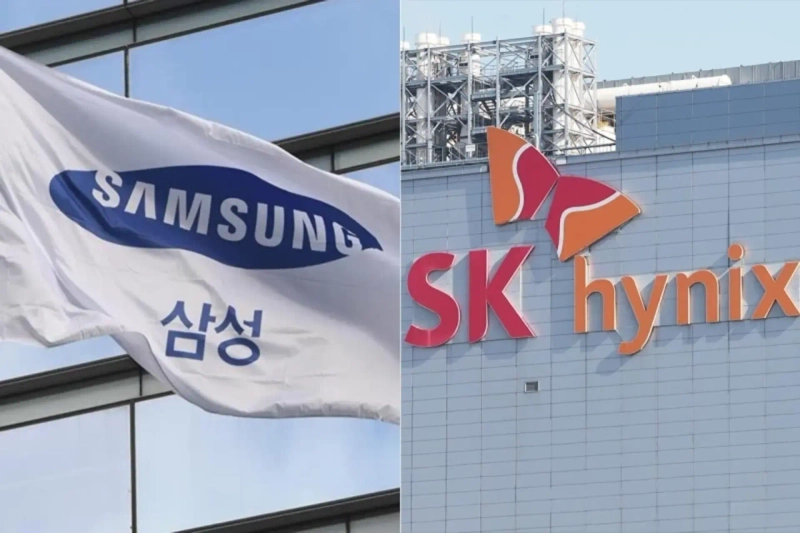
삼성전자와 SK하이닉스 주가가 한 주 만에 각각 17%, 24% 넘게 하락했다. 반도체 호실적보다 메모리 가격 상승세 둔화와 외국인 매도에 시장이 더 민감하게 반응하는 모습이다.
지난 16일 삼성전자는 21만5500원에 거래를 마쳐 전주 대비 17.75% 떨어졌다. SK하이닉스는 같은 기간 24.33% 하락한 127만2000원으로 마감했다. 삼성전자가 3분기 잠정 영업이익 107조4000억원을 발표했지만 주가 방어에는 역부족이었다.
BNK투자증권은 메모리 수요 둔화와 공급업체들의 증설이 맞물리며 수급 여건이 악화하고 있다고 분석했다. D램 계약가격 상승률은 1분기 93~98%에서 4분기 10~15%로 낮아질 것으로 전망됐다. 중국 업체의 생산 확대와 원화 강세도 향후 이익에 부담을 줄 수 있는 요인으로 꼽혔다.
외국인 매도도 두 종목에 집중됐다. 올해 들어 지난 12일까지 외국인의 유가증권시장 순매도액 약 199조1000억원 가운데 삼성전자와 SK하이닉스가 173조2000억원을 차지했다.
개별 사업의 수익성도 변수다. 유진투자증권은 삼성전자의 3분기 파운드리·시스템LSI 부문 영업손실을 약 1조5000억원으로 추정했다. LS증권은 삼성전자의 고대역폭메모리(HBM)4 시장 진입에 따른 경쟁 심화를 반영해 SK하이닉스의 내년 HBM 영업이익률 전망을 약 80%에서 60% 수준으로 낮췄다.
증권사 간 전망 차이도 크다. SK하이닉스 목표주가는 BNK투자증권이 148만원, 한국투자증권이 470만원으로 322만원의 격차를 보였다. 유진투자증권은 "시장의 시선과 실제 업황 사이의 간극을 메우는 데는 시간이 필요할 것"이라고 분석했다.
이영민 기자
20min@bloomingbit.ioCrypto Chatterbox_ tlg@Bloomingbit_YMLEE