"가상자산 과세, 추가 유예만이 답 아냐…시행 후 제도 보완해야"
간단 요약
- 변혜정 교수는 가상자산 과세는 추가 유예보다 명확한 과세 근거 마련과 예측 가능성 제고가 필요하다고 밝혔다.
- 반복적인 과세 유예는 바람직하지 않으며, 시행 후 법률 해석과 불복 절차를 통해 제도를 보완해야 한다고 전했다.
- 가상자산 투자자의 해외 이탈, 비거주자 원천징수, CARF, 해외 거래정보 수집 등은 실효성과 납세자 정보 보호를 함께 검토해야 한다고 밝혔다.
기간별 예측 흐름 리포트

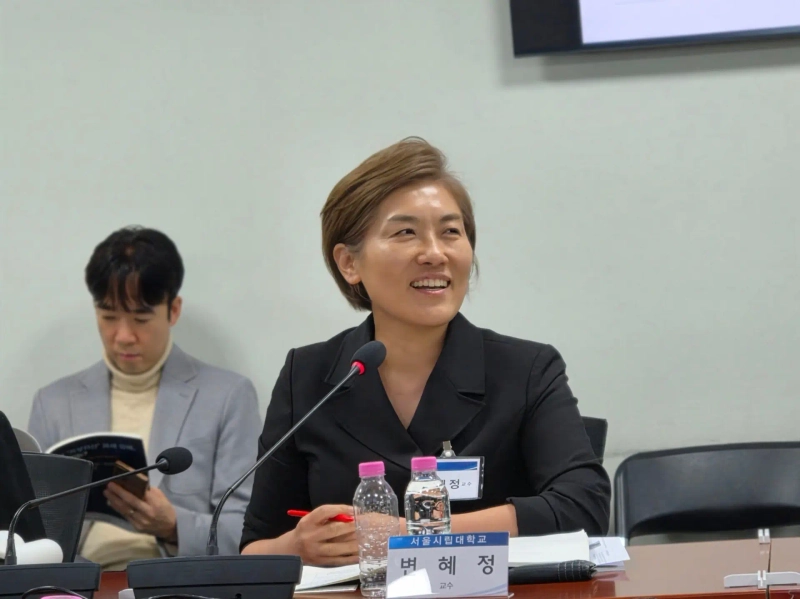
가상자산(암호화폐) 과세 시행을 앞두고 추가 유예보다는 명확한 과세 기준 마련과 납세자의 예측 가능성을 높이는 방향으로 제도를 개선해야 한다는 주장이 나왔다.
30일 서울 여의도 국회의원회관에서 열린 '2027 가상자산 과세 유예, 시행시기는?' 세미나에서 변혜정 서울시립대학교 교수는 '납세자의 후생극대화 관점에서 가상자산 과세의 방향'을 주제로 토론하며 이같이 밝혔다.
변 교수는 가상자산 과세를 둘러싼 논쟁에서 제도적 미비와 납세자 여론을 구분해야 한다고 강조했다. 그는 "제도적 미비는 분명히 고려해야 하고 납세자의 목소리에도 귀를 기울여야 한다"면서도 "가상자산 거래에 참여하는 사람들의 목소리가 지나치게 크게 반영되는 것은 아닌지 살펴볼 필요가 있다"고 말했다.
특히 과세 근거가 불명확한 상황이 오히려 납세자에게 부담을 줄 수 있다고 지적했다. 변 교수는 "국세청은 명시적인 과세 근거가 부족하더라도 기존 규정을 활용해 과세를 시도한다"며 "이 과정에서 납세자와 과세당국 간 분쟁이 장기화할 수 있다"고 설명했다. 이어 "명확한 과세 근거를 마련해 납세자의 예측 가능성을 높이고 불필요한 분쟁을 줄이는 것이 바람직하다"고 강조했다.
반복적인 과세 유예가 국세 행정에 미치는 영향도 언급했다. 변 교수는 "현행 과세 제도가 완벽하지 않은 것은 사실이지만 법률에 미비한 부분이 있다는 이유만으로 시행을 미뤄야 하는 것은 아니다"라며 "제도를 시행하면서 법률 해석과 불복 절차 등을 통해 부족한 부분을 보완할 수 있다"고 밝혔다.
가상자산 투자자의 해외 이탈 우려에 대해서는 국내 투자자와 외국인 투자자를 구분해 접근해야 한다고 주장했다. 특히 비거주자에 대한 원천징수 규정은 조세조약 적용에 따라 실제 과세권 행사가 제한될 수 있는 만큼 실효성을 검토해야 한다고 설명했다. 아울러 투자자들이 해외 거래소로 이동하는 것을 막기 위해 국내 거래소 이용에 유인을 제공하는 과세 체계도 고려할 필요가 있다고 제안했다.
가상자산 거래정보 자동교환체계(CARF)가 과세 시행의 필수 조건은 아니라는 입장도 밝혔다. 변 교수는 "CARF는 정보교환 체계일 뿐 과세 자체를 가능하게 하는 제도는 아니다"라며 "우리나라 소득세는 신고납세주의를 따르기 때문에 국세청이 모든 거래정보를 확보하지 않더라도 납세자에게 신고 의무가 있다"고 설명했다.
다만 과세 시행 이전부터 국세청이 해외 거래정보를 수집하는 문제에는 신중한 접근이 필요하다고 지적했다. 변 교수는 "과세가 유예된 상황에서 국세청이 납세자의 해외 거래정보를 미리 확보하는 것이 적절한지 검토해야 한다"며 "과세 행정의 편의성뿐 아니라 납세자의 정보 보호와 권익도 함께 고려해야 한다"고 강조했다.

이수현 기자
shlee@bloomingbit.io여러분의 웹3 모더레이터, 이수현 기자입니다🎙