번스타인, 엔비디아 목표가 대폭 하향…"저가 매수 자제해야"
이준형 기자
간단 요약
- 번스타인은 엔비디아 투자의견을 '시장수익률 상회'에서 '시장수익률 수준'으로 하향했다고 전했다.
- 엔비디아 목표가를 400달러에서 200달러로 대폭 낮췄으나 데이터센터 사업 성장 전망은 여전히 견조하다고 밝혔다.
- 주가 하락으로 밸류에이션은 매력적 수준이지만 황 CEO 관련 경영 및 사업 리스크, 불확실성으로 저가 매수는 신중해야 한다고 전했다.
기간별 예측 흐름 리포트

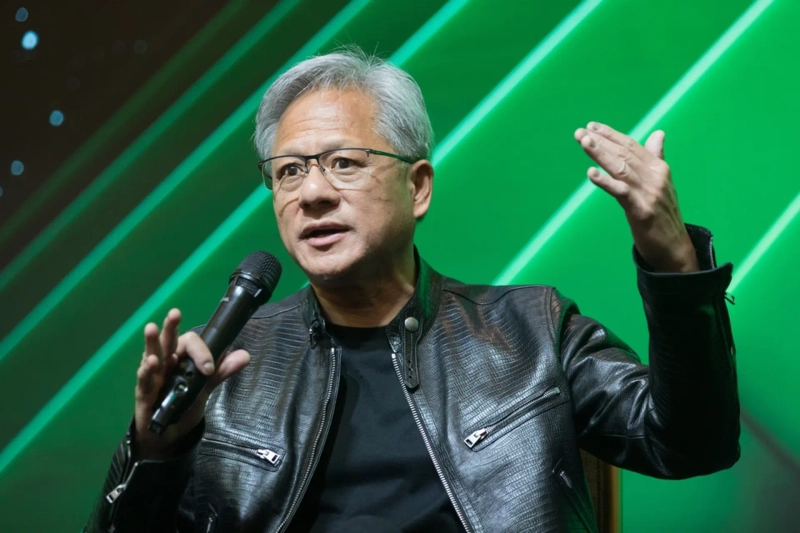
월가 투자은행(IB) 번스타인이 엔비디아 투자의견과 목표주가를 모두 낮춰 잡았다.
12일(현지시간) 블록비츠 등에 따르면 번스타인은 이날 엔비디아 투자의견을 기존 '시장수익률 상회(Outperform)'에서 '시장수익률 수준(Market Perform)'으로 하향했다. 목표가는 기존 400달러에서 200달러로 대폭 낮춰 잡았다.
스테이시 래스곤 번스타인 애널리스트는 이번 하향 조정이 사업 펀더멘털(기초체력) 약화에 따른 건 아니라고 설명했다. 데이터센터 사업의 성장 전망은 여전히 견조하지만 젠슨 황 엔비디아 최고경영자(CEO)를 둘러싼 논란의 파장으로 향후 경영 및 사업 리스크를 평가하기 어려워졌다는 분석이다.
번스타인은 최근 주가 하락으로 밸류에이션이 매력적인 수준에 도달했다고 평가하면서도 부정적인 소식이 충분히 드러났다고 보기 어렵다고 지적했다. 황 CEO가 물러날 경우 후임자 선정과 경영권 이양 과정에서 발생할 불확실성도 위험 요인으로 꼽았다.

이준형 기자
gilson@bloomingbit.io안녕하세요, 블루밍비트 이준형 기자입니다.